Mercado Imobiliário
[DEMO] Obra de reabilitação com IVA reduzido a 6% precisa de autorização adicional da câmara
Não basta a localização numa Área de Reabilitação Urbana (ARU) para a empreitada beneficiar da taxa mínima. É preciso a aprovação formal de uma Operação de Reabilitação Urbana (ORU), caso contrário o imposto a pagar é de 23%.
Conteúdo de demonstração. Texto adaptado do Observatório de Gaia, com as referências geográficas trocadas. Não descreve factos nem dados do município de Mafra.
Conteúdo de demonstração. Texto adaptado do Observatório de Gaia, com as referências geográficas trocadas. Não descreve factos nem dados do município de Mafra.
Para uma obra de reabilitação urbana beneficiar do IVA de 6% em vez da taxa normal de 23% é preciso uma autorização adicional da câmara, isto é, da aprovação formal de uma "operação de reabilitação urbana (ORU)" para a zona onde se insere o projeto.
Ou seja, não basta que a empreitada esteja localizada numa área de reabilitação urbana (ARU), segundo uma informação vinculativa da Autoridade Tributária (AT), publicada na terça-feira, dia 5 de agosto, no portal das Finanças, e que dá respaldo a um acórdão do Supremo Tribunal Administrativo que veio uniformizar a jurisprudência nesta matéria.
O ofício surge na sequência de um pedido de esclarecimento colocado por uma instituição particular de solidariedade social (IPSS) que pede a aplicação da taxa mínima, de 6%, na construção de uma nova estrutura residencial para pessoas idosas (ERPI) pelo facto de esta já ter licenciamento aprovado e se localizar numa área de reabilitação urbana (ARU).
"À data do lançamento da empreitada, estavam reunidos os pressupostos legais para a aplicação da taxa reduzida, tendo inclusive o Município de Cabeceiras de Basto reconhecido formalmente a relevância do projeto e o seu enquadramento nos objetivos definidos para a respetiva ARU", escreve a IPSS.
No entanto, refere que devido "à não conclusão da operação de reabilitação urbana (ORU) por parte da autarquia, a aplicação da taxa de 6% foi inviabilizada, tendo sido aplicada a taxa normal de 23% a pedido do empreiteiro, o que resultou num aumento significativo dos custos da obra e comprometeu a viabilidade económico-financeira do investimento", salienta a dona do lar de idosos.
A IPSS indica que vários tribunais arbitrais "têm vindo a consolidar entendimento no sentido de que a inexistência formal da ORU não constitui impedimento absoluto à aplicação da taxa reduzida de IVA, desde que estejam preenchidos os restantes requisitos legais e o projeto esteja efetivamente enquadrado nos objetivos da ARU", como é o caso.
Assim, "solicita esclarecimento sobre a possibilidade de aplicação da taxa reduzida de 6% ao projeto em questão, com dispensa da exigência de aprovação formal da ORU, em consonância com o entendimento jurisprudencial mencionado".
Mas o Fisco considera que sem ORU aprovado por parte do município não é possível beneficiar do IVA a 6% e sustenta a sua conclusão num acórdão do Supremo Tribunal Administrativo (STA) que "veio uniformizar a jurisprudência no sentido de que a aplicação da taxa reduzida exige, cumulativamente que a empreitada seja qualificada como ‘empreitada de reabilitação urbana’, […] que seja realizada em ARU delimitada nos termos legais e que exista previamente aprovada uma ORU para a ARU em questão", escreve o Fisco.
"O STA fundamentou esta decisão na interpretação sistemática do Regime Jurídico da Reabilitação Urbana (RJRU), entendendo que a reabilitação urbana pressupõe não apenas a delimitação de uma ARU, mas também a aprovação de uma ORU, onde são definidas as estratégias de intervenção para a zona em causa, afastando assim a tese anteriormente defendida em alguns tribunais arbitrais que admitiam a aplicação da taxa reduzida mesmo sem aprovação formal da ORU, tornando esse entendimento agora insustentável à luz do acórdão do STA", de acordo com a mesma informação vinculativa.
Por isso, e pese "embora o imóvel se localize em ARU devidamente delimitada, e o município tenha emitido uma certidão atestando que a obra se enquadra numa operação de reabilitação urbana, a ORU aplicável à ARU em causa não se encontrava formalmente aprovada à data da execução da empreitada, circunstância que motivou a aplicação da taxa normal de IVA", ressalva a AT.
Assim, e na ausência de uma ORU formalmente aprovada para a ARU onde se insere a empreitada, o Fisco entende que "não se verifica um dos requisitos cumulativos exigidos para a aplicação da taxa reduzida de IVA".
"Face ao exposto, e considerando a ausência de uma ORU formalmente aprovada, […] conclui-se que não estão reunidas as condições exigidas […] para beneficiar da taxa reduzida de 6% de IVA, sendo de manter a aplicação da taxa normal", de 23%, "nos termos definidos pelo acórdão do STA de 26 de março de 2025", sublinham as Finanças.
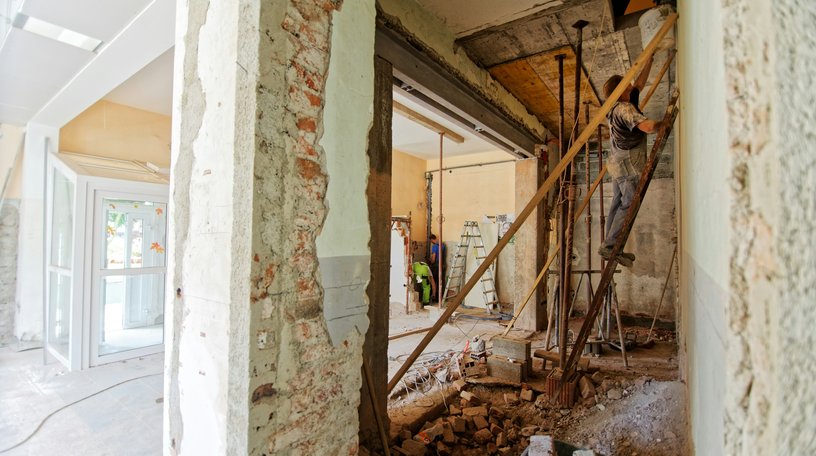
Créditos da imagem: © Milivoj Kuhar | Unsplash